

שיעור 1 · חיים עצמאיים כלכלית: מאיפה מתחילים
חיים עצמאיים כלכלית מתחילים משלושה מספרים ומסדר פעולות קבוע: כמה נכנס, כמה יוצא קבוע, מה נשאר ליום, ומה עושים ראשון: כרית, חוב יקר או השקעה.
- גילאי 18–26
- 7 דקות קריאה
- שיעור 1 מתוך 12
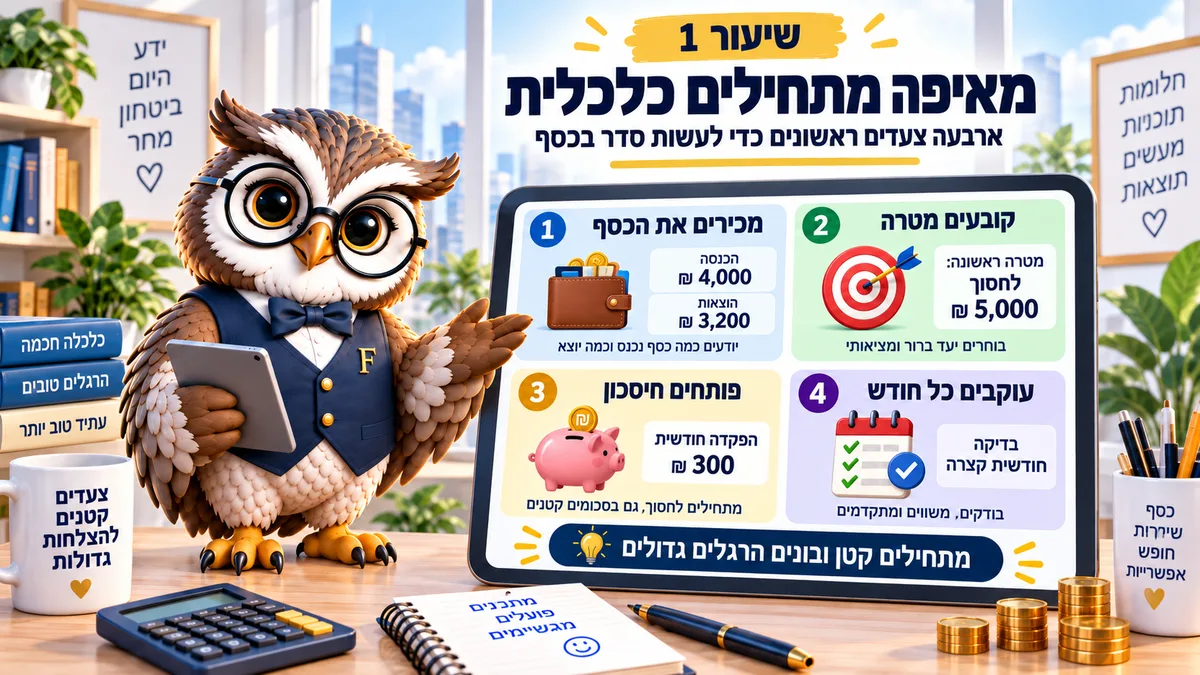
לפני כל החלטה גדולה צריך שלושה מספרים: כמה נכנס לחשבון, כמה יוצא קבוע וכמה נשאר ליום. אחריהם בא סדר קבוע: קודם כרית ביטחון קטנה, אחריה חוב יקר, ורק בסוף השקעה. כל המספרים כאן נכונים לספטמבר 2026.
המשכורת נכנסה ב-9 בחודש. ב-23 בחודש נשארו 400 שקלים בחשבון, ואין הסבר ברור לאן הלך ההפרש.
חיים עצמאיים כלכלית מתחילים בדיוק כאן, וזה לא סימן לבזבזנות. בשנה הראשונה של חיים עצמאיים כמעט לכל אחד קורה בדיוק אותו דבר, כי ההכנסה נהיית קבועה הרבה לפני שההוצאות נהיות ברורות, ואת ההפרש בולעים חיובים קטנים שאיש לא סופר. חסרה מערכת, לא משמעת.
3 מספרים במקום טבלה
המספר הראשון הוא הנטו, כלומר מה שבאמת נכנס לחשבון אחרי מס הכנסה, ביטוח לאומי והפרשה לפנסיה. לדוגמה, על ברוטו של 12,000 שקלים, עם 2.25 נקודות זיכוי (כל נקודה מורידה 242 שקלים מהמס החודשי) והפרשה של 6% לפנסיה, נכנסים 9,694 שקלים.
ההפרש בין הברוטו שסיכמתם לבין הנטו שנכנס הוא בערך 2,300 שקלים בדוגמה הזאת, וזאת הסיבה שתכנון לפי הברוטו נגמר באמצע החודש. המספר שקובע הוא זה שמופיע בשורה התחתונה של התלוש, לא זה שנאמר בראיון.
המספר השני הוא ההוצאות הקבועות. שכר דירה, ארנונה, ועד בית, חשמל, סלולר, ביטוחים, נסיעות ומינויים, כל מה שיורד בלי שתחליטו עליו מחדש כל חודש, וזה החלק היחיד בתקציב שאפשר לחזות כמעט במדויק חודש מראש. לכן הוא העוגן.
נשאר המספר השלישי, וזה ההפרש חלקי 30. נניח שהקבועות הן 6,200 שקלים: נשארו 3,494, כלומר בערך 116 שקלים ליום. המספר הזה עושה משהו שהטבלה לא עושה: הוא מלווה אתכם בקופה.
למשל, ארוחה בחוץ ב-70 שקלים היא לא “70 שקלים”, אלא שישים אחוז מהיום.
זה מרגיש אחרת.
שווה להשוות אותו לשני עוגנים: שכר המינימום למבוגר הוא 6,443.85 שקלים לחודש מאפריל 2026, והשכר הממוצע במשק הוא 13,769 שקלים. אם הנטו שלכם קרוב לתחתית הזאת, ההחלטות בשיעורים הבאים נהיות חשובות יותר, לא פחות.
סדר הפעולות בחיים עצמאיים כלכלית
הסדר חשוב יותר מהמאמץ. אפשר לחסוך בחירוק שיניים, להעביר כל חודש כמה מאות שקלים לחיסכון, ובמקביל לשלם ריבית דו ספרתית על מינוס קבוע בחשבון, וכל התרגיל הזה שווה בערך כמו למלא דלי מנוקב.
- חשבון בלי עמלות מיותרות. לצעירים יש מסלולים מוזלים כמעט בכל בנק, וההפרש השנתי הוא מאות שקלים.
- כרית ביטחון קטנה. לא שישה חודשים. התחלה של חודש אחד, נזילה, בצד.
- החוב היקר: מינוס והלוואות צרכניות לפני כל השקעה. תקרת הריבית החוקית היום היא 18.25%, וזו תשואה שאף שוק לא מבטיח.
- פנסיה שעובדת: מגיל 21 לגבר ומגיל 20 לאישה המעסיק חייב להפריש, אבל חובה שלכם לוודא שיש קרן פעילה ושהכסף באמת מגיע אליה.
- מטרה אחת עם תאריך. טיול, קורס, רכב או דירה. אחת, לא ארבע.
- השקעה, ורק אחרי כל הקודמות, ולא לפני.
אגב, זו גם מפת הסדרה: כל שלב כאן הוא שיעור נפרד, מהמשכורת הראשונה ועד תוכנית עד גיל 30.
תארו לכם שני אנשים עם אותה משכורת. הראשון מפקיד 500 שקלים בחודש לחיסכון ומחזיק מינוס קבוע של 5,000 שקלים. השני סוגר קודם את המינוס ורק אז מתחיל להפקיד. אחרי שנה השני מקדים בכמה מאות שקלים, בלי שהרוויח שקל יותר.
תבדקו לאן הולך החודש שלכם
הכניסו את ההכנסה ואת ההוצאות הקבועות, וראו מה נשאר ליום. אם המספר יוצא שלילי, זו לא שאלה של משמעת אלא של מבנה: או שההכנסה נמוכה מדי, או שקבועה אחת גדולה מדי.
לאן הולך הכסף
כלל 50 / 30 / 20
| חודש | הכנסות | הוצאות | מאזן חודשי | מצטבר |
|---|
הנתונים נשמרים רק בדפדפן שלכם ולא נשלחים לשום מקום. הקובץ שיורד הוא CSV שנפתח באקסל ובגוגל שיטס. תחזית 12 החודשים מניחה שההכנסות וההוצאות נשארות כפי שהזנתם.
שתי תובנות חוזרות אצל מי שממלא את זה בפעם הראשונה. הראשונה: המינויים הקטנים מצטברים למאות. השנייה: הקטגוריה “שונות” בדרך כלל גדולה יותר מכל הבידור יחד.
אם יצא לכם מספר שלילי, אל תתקנו אותו בהחלטה לוותר על קפה. תסתכלו על הקבועות הגדולות: שכר דירה, ואחריו רכב וביטוחים. שם נמצאים הסכומים שמשנים את התמונה, וגם ההחלטות הקשות באמת.
מה דוחים ומה לא דוחים
אפשר לדחות בלי אשמה. השקעה בשוק ההון לפני שיש כרית, רכב פרטי, דירה גדולה יותר או ריהוט שלם ביום המעבר.
אי אפשר לדחות שני דברים. הראשון הוא חוב שגדל מעצמו: מינוס וכרטיס אשראי בתשלומים נושאי ריבית. השני הוא הפנסיה, מהסיבה הפשוטה שרוב הכסף שם הוא של המעסיק: מי שלא פותח קרן פעילה, מוותר על 12.5% שהמעסיק היה מפריש, לא על 6% משלו.
לדעתי, זאת הטעות היקרה ביותר בגיל הזה, כי היא היחידה שאי אפשר לתקן בדיעבד. שנה בלי הפרשה לא חוזרת, גם אם בגיל 30 תפרישו כפול.
המשימה לשבוע הזה
שלוש פעולות, כל אחת עד עשרים דקות. לפתוח את דף החשבון של החודש שעבר ולסמן כל חיוב קבוע. לבדוק במסלול העמלות אם אתם במסלול צעירים. לפתוח את התלוש ולראות שיש שורת פנסיה ושהיא הולכת לקרן שאתם מכירים בשם.
בסופן תהיה לכם תמונה שאין לרוב האנשים בגיל הזה: כמה נכנס, כמה מחויב מראש, וכמה באמת פנוי. כל שיעור אחר בסדרה מתחיל מהמספרים האלה, אז שווה לכתוב אותם במקום שתמצאו שוב.
שאלות נפוצות על התחלה כלכלית עצמאית
כמה כסף צריך כדי להתחיל?
אפס. שלושת המספרים עובדים גם על הכנסה של 4,000 שקלים, וגם שם ההפרש בין מערכת לבין “נראה איך זה יסתדר” הוא מאות שקלים בחודש.
מה עושים קודם: לסגור מינוס או לחסוך?
שניהם, אבל לא בבת אחת. קודם כרית קטנה של חודש אחד, כדי לא ליפול שוב למינוס בפעם הבאה שהמקרר מתקלקל, ומיד אחריה כל שקל פנוי לחוב.
האם צריך אפליקציה לניהול תקציב?
לא חייבים. דף אחד עם שלושה מספרים עובד שנים, ואפליקציה רק חוסכת הקלדה. מה שלא עובד זה מעקב שנמשך שבועיים ומת.
מתי מתחילים להשקיע?
אחרי שיש כרית ואין חוב יקר. עד אז כל תשואה סבירה בשוק קטנה מהריבית שאתם משלמים על המינוס.
ההורים עוזרים, זה משנה את הסדר?
לא את הסדר, רק את הקצב. עזרה קבועה נכנסת לשורת ההכנסה, אבל היא לא תחליף לכרית, כי היא יכולה להיפסק בדיוק בחודש הקשה.
קראו גם: המשכורת הראשונה: איך מחלקים אותה · קרן חירום: ההגנה הראשונה · כל השיעורים לגילאי 18–26
המדריך הזה מיועד ל: צעירים 18–26