

שיעור 9 · מינוס והלוואה: כסף מהעתיד תמיד עולה יותר
מינוס והלוואה הם אותו דבר בשני שמות: כסף מהעתיד עם ריבית. כמה באמת עולה הלוואה של 1,000 ₪ ומה הבנק יכול לתת לקטין.
- גילאי 14–17
- 6 דקות קריאה
- שיעור 9 מתוך 12
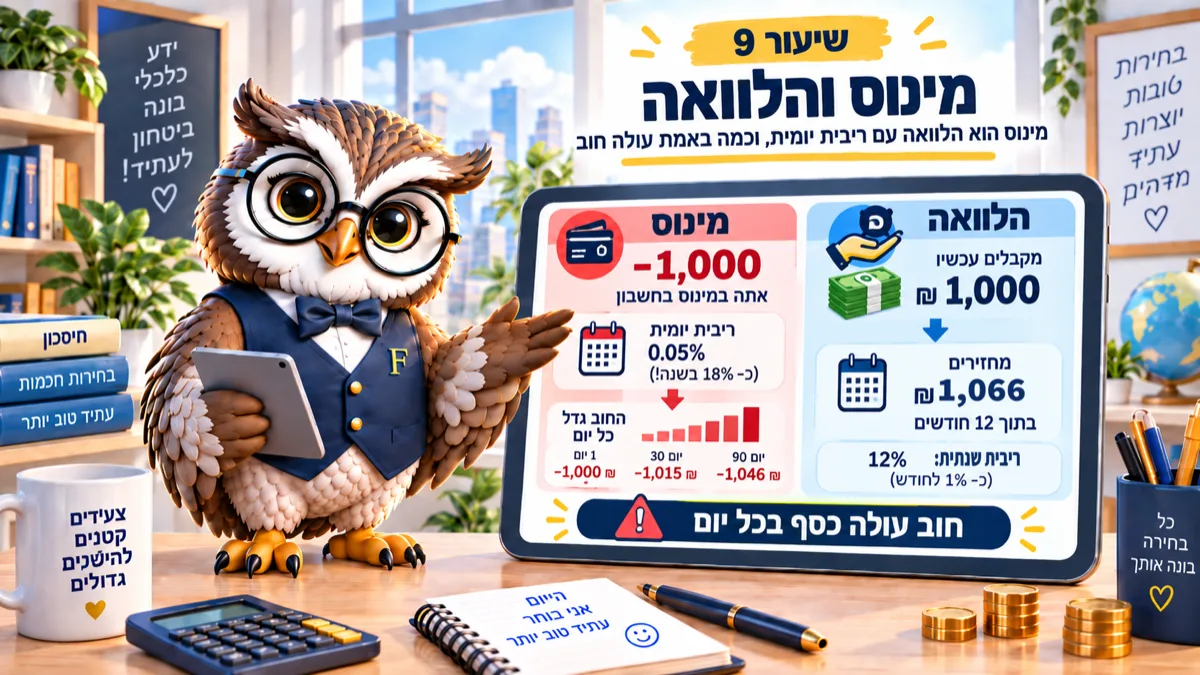
מינוס זה לא “פחות כסף”, זו הלוואה מהבנק עם ריבית שרצה כל יום. היא לא מבקשת אישור, לא שולחת התראה ולא נגמרת מעצמה.
יתרה בחשבון: מינוס 180 שקלים.
נראה כמו מספר קטן עם סימן מוזר. בפועל זה אומר שהבנק שילם במקומכם 180 שקלים, ומאותו רגע הוא גובה על זה תשלום יומי.
אצל מבוגרים המינוס הוא הדבר הכי יקר בחשבון, והוא גם הכי שקט. הוא לא מצלצל ולא מודיע, הוא פשוט מצטבר.
מה זה מינוס ואיך נוצר חוב
חוב זה כסף שאתם חייבים למישהו אחר. ריבית זה התשלום על הזכות להשתמש בכסף הזה בינתיים.
בהלוואה רגילה יודעים מראש כמה וכמה זמן. במינוס לא יודעים כלום: הסכום משתנה כל יום, והריבית מחושבת על היתרה בכל יום בנפרד.
לכן מינוס של 200 שקלים שנמשך חצי שנה עולה יותר ממה שנדמה, ועדיין פחות ממה שקורה כשהוא הופך להרגל.
נניח שבכל חודש אתם נכנסים למינוס של 150 שקלים בשבוע האחרון, ויוצאים ממנו כשנכנסת המשכורת. נשמע מאוזן, ובפועל אתם משלמים ריבית על אותו סכום שוב ושוב, בלי שהמצב משתפר אפילו בשקל.
ההבדל המרכזי בין חוב הגיוני לחוב מסוכן הוא לא הסכום. השאלה היא מה קניתם בכסף הזה, והאם הוא יישאר אחרי שתסיימו לשלם.
תריצו את זה בעצמכם
בסימולטור יש חשבון, הכנסה חודשית וכמה הוצאות. תראו מתי נוצר המינוס, כמה הוא עולה ומה קורה כשמנסים לצאת ממנו.
נסו פעם אחת לשלם רק את המינימום ופעם אחת להוסיף 100 שקלים בחודש. ההפרש בין שתי הריצות הוא כל התורה.
1,000 שקלים בריבית 12%: כמה זה באמת
הלוואה של 1,000 שקלים בריבית שנתית של 12 אחוזים, שמוחזרת ב-12 תשלומים חודשיים שווים, מסתיימת בהחזר של כ-1,066 שקלים.
66 שקלים על שנה שלמה לא נשמע נורא. עכשיו קחו את אותה הלוואה בריבית 18 אחוזים, וההחזר כבר קרוב ל-1,100.
החוק שם תקרה: לפי חוק אשראי הוגן, הריבית המקסימלית היא ריבית בנק ישראל בתוספת 15 נקודות. בספטמבר 2026, כשריבית בנק ישראל היא 3.25 אחוזים, התקרה עומדת על כ-18.25 אחוזים.
מי שמציע לכם “הלוואה מהירה בלי בדיקות” בריבית גבוהה מזה פשוט עובר על החוק, וזה סימן מספיק לעצור שם.
מה הבנק יכול לתת לכם בגיל הזה
הבנק לא חייב לתת מינוס לאף אחד, וגם לא לכם. לקטין הוא יכול לתת מסגרת רק בהסכמה בכתב של הורה או אפוטרופוס.
יש חריג אחד: מי שעובד ומקבל משכורת לחשבון יכול לקבל מסגרת בגובה המשכורת החודשית גם בלי הסכמת הורה.
דוגמה: משכורת של 900 שקלים בחודש יכולה להיות מסגרת של 900 שקלים. זה נשמע כמו כלי עזר, ובפועל זה החודש הבא שלכם שכבר הוצא.
ובחריגה מהמסגרת הבנק פשוט מבטל את הכרטיס. לא כעונש. זה מה שהנוהל אומר.
למשל, מי שקיבל מסגרת של 900 שקלים והגיע ל-1,050 יגלה שהכרטיס מפסיק לעבוד באמצע קנייה, ולפעמים דווקא ביום שבו הכי לא נוח לגלות את זה.
המשימה שלכם לשבוע
לפני כל חוב, גם של 200 שקלים מחבר: מה אני מקבל בתמורה, מתי בדיוק אני מחזיר, ומה קורה אם לא הצלחתי. אם לשאלה השנייה אין תאריך, זו לא הלוואה אלא בעיה עתידית.
אם יש לכם כרגע מינוס פעיל, כדאי לבדוק היום כמה בדיוק הוא ומה הריבית עליו באפליקציה.
שאלות שנשאלות
מינוס של 50 שקלים זה בכלל בעיה?
הסכום לא. ההרגל כן. מינוס קטן שנמשך חודשים מלמד אתכם לחיות על הכנסה עתידית, וזה הרגל שבגיל 25 כבר הרבה יותר יקר לשבור.
עדיף ללוות מההורים או מהבנק?
מההורים, אם מסכמים תאריך וסכום ורושמים אותם. הלוואה בלי ריבית היא הזדמנות ללמוד להחזיר בזמן, ובדיוק לכן שווה להתייחס אליה ברצינות ולא כמו לטובה שתתפוגג.
מה זה “תשלומים בלי ריבית” באמת?
לרוב זו פריסה שהחנות מממנת כדי שתקנו. אין שם ריבית, אבל יש התחייבות לחודשים הבאים, ואם באותם חודשים ההכנסה תיפול, החיוב לא ייעלם.
הצעד הבא בסדרה
תבדקו היום את היתרה שלכם ואת המסגרת בחשבון. בשיעור הבא נעבור לצד השני של אותו מטבע: מה ההבדל בין לחסוך, כלומר לשמור כסף בצד, לבין להשקיע אותו.
המדריך הזה מיועד ל: נוער 14–17