

שיעור 8 · דביט ואשראי ומזומן: מאיפה הכסף באמת יוצא
ההבדל בין דביט לאשראי הוא תזמון: דביט מוריד עכשיו, אשראי בסוף החודש, ומזומן לא משאיר עקבות. מה מותר לכם בגיל 14 עד 17.
- גילאי 14–17
- 5 דקות קריאה
- שיעור 8 מתוך 12
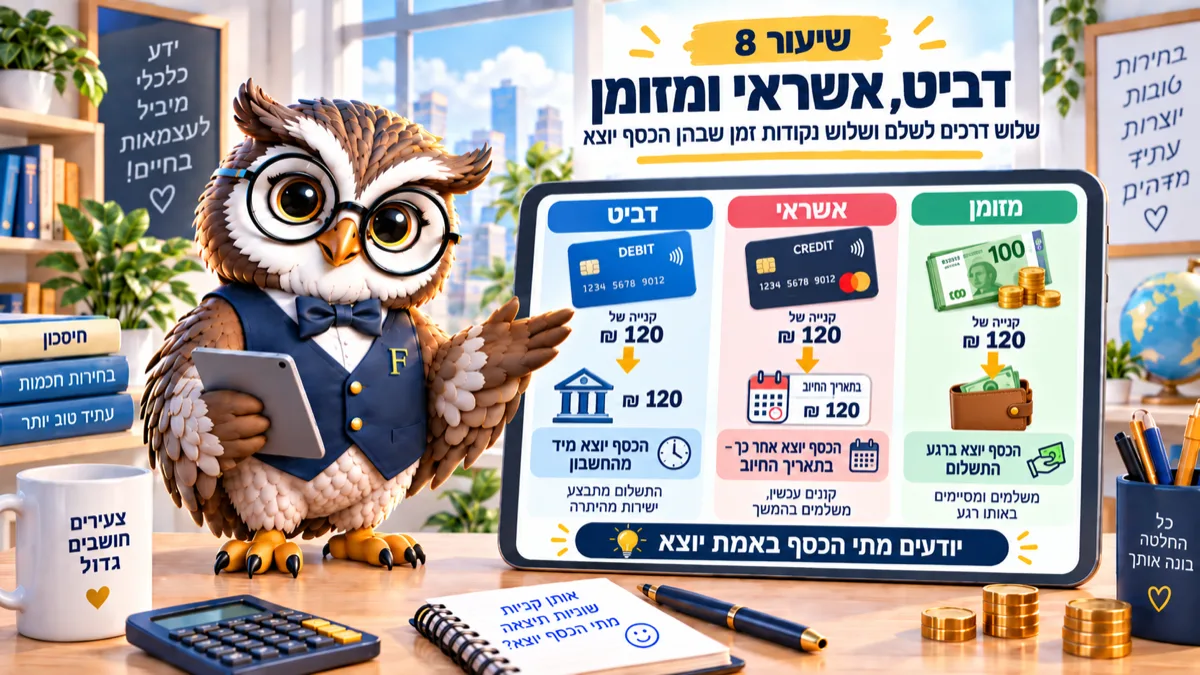
שלושה כרטיסים, שלוש נקודות זמן. דביט לוקח את הכסף עכשיו, אשראי לוקח אותו בסוף החודש, ותשלומים לוקחים אותו לאורך חודשים ולפעמים עם ריבית. הסכום זהה, ההרגשה לא.
שני חברים קונים אותן נעליים ב-400 שקלים. אחד משלם בדביט, השני בכרטיס של אמא בשלושה תשלומים.
אצל הראשון הכסף ירד תוך שנייה. אצל השני הוא ירד בעוד חודש, ועוד חודש, ועוד חודש.
שניהם שילמו 400. רק אחד מהם הרגיש את זה באותו יום, והשני יגלה את הסכום בדיוק כשיגיע החיוב החודשי, בדרך כלל יחד עם עוד שלוש קניות ששכח מהן לגמרי.
דביט ואשראי ומזומן: שלוש נקודות זמן
מזומן זה שטרות ומטבעות. הוא יוצא מהיד, נגמר כשנגמר ולא משאיר תיעוד, ולכן קשה לעקוב אחריו בסוף החודש.
דביט זה כרטיס חיוב מיידי, כלומר הכסף יורד מהחשבון ברגע התשלום. אין חוב, אין הפתעה בסוף החודש, ואם אין כסף בחשבון העסקה פשוט נדחית.
כרטיס אשראי זה כרטיס חיוב נדחה, כלומר הקנייה נרשמת עכשיו והחיוב מגיע במרוכז בתאריך קבוע בחודש. בגיל הזה הכרטיס הזה בדרך כלל של ההורים, ולכן זה גם הכסף שלהם.
ויש אפשרות רביעית שמתחבאת בתוך השלישית: תשלומים. שם כבר לא מדובר רק בדחייה של הכסף, אלא לפעמים גם בתוספת.
במה הייתם משלמים? נסו לבחור
שש סיטואציות מהחיים. בחרו אמצעי תשלום לכל אחת, והמשחק יסביר מה קורה בפועל.
שימו לב למקרים שבהם אין תשובה אחת נכונה. גם שם ההבדל הוא לא בסכום אלא במה שקורה אחרי.
400 שקלים ביום: הגבול שלכם
לכרטיס של מי שטרם מלאו לו 16 יש גבולות ברורים. הוא עובד רק בישראל, רק כשהחשבון בפלוס, ועד 400 שקלים ביום בקניות ובמשיכה מכספומט גם יחד.
דוגמה: משחק דיגיטלי ב-90 שקלים מחנות זרה לא יעבור בכרטיס כזה. זה נראה כמו תקלה, וזו למעשה ההגדרה של הכרטיס.
מגיל 16 המגבלות מתרככות, ומגיל 18 נפתחת האפשרות לכרטיס אשראי משלכם. אז מופיעה גם המילה שצריך להכיר מראש.
ריבית זה התשלום על שימוש בכסף של מישהו אחר. בעסקת תשלומים “רגילה” בדרך כלל אין ריבית, ובעסקת קרדיט יש, והיא נקובה באחוזים לשנה.
נניח 1,200 שקלים בקרדיט לשנה בריבית 15%: מחזירים כ-1,300. אותה קנייה, בערך מאה שקלים יותר, בלי שקיבלתם משהו נוסף.
החוק מגביל את הריבית המקסימלית. לפי חוק אשראי הוגן, התקרה היא ריבית בנק ישראל בתוספת 15 נקודות, כלומר כ-18.25 אחוזים בספטמבר 2026.
איפה נופלים
הנפילה הראשונה היא “זה רק 3 תשלומים”. שלוש עסקאות כאלה במקביל הן כבר חיוב חודשי קבוע שאתם לא רואים בשום מקום אחד.
דוגמה: נעליים ב-400, אוזניות ב-300 ומשחק ב-240, כל אחד בשלושה תשלומים, יוצרים חיוב של כ-313 שקלים בחודש למשך שלושה חודשים. אף אחת מהקניות לא הרגישה גדולה.
השנייה היא כרטיס של ההורים בטלפון שלכם. נוח, ומטשטש לגמרי את הגבול בין הכסף שלכם לכסף שלהם.
השלישית היא מזומן שנעלם. אם אתם מקבלים טיפים במזומן, קל לסיים חודש בלי מושג לאן הלכו 600 שקלים.
הכלל הפשוט: כל עוד אין לכם הכנסה קבועה, דביט עדיף. הוא לא יכול ליצור חוב, והוא מראה לכם בדיוק כמה נשאר.
המשימה שלכם לשבוע
עברו על עשר הקניות האחרונות שלכם ורשמו ליד כל אחת באיזה אמצעי שילמתם. סמנו כמה מהן היו בכסף של מישהו אחר. אם יצאו יותר משלוש, שווה לשאול את עצמכם למה.
ואם בדרך גיליתם שאתם משלמים בכלל מהמינוס, כלומר מכסף שהבנק מלווה לכם עד הכנסה הבאה, כדאי לבדוק את השיעור הבא לפני שממשיכים.
שאלות שנשאלות
ביט ופייבוקס זה אמצעי תשלום או משהו אחר?
זו העברה בין אנשים, והכסף עובר מהחשבון או מהכרטיס שמחובר לאפליקציה. מבחינת הכיס זה בדיוק כמו דביט, רק בלי כרטיס פיזי, ולכן כדאי לעקוב אחרי ההעברות באותה קפדנות.
למה בכלל קיים כרטיס אשראי אם דביט פשוט יותר?
כי הוא מאפשר לפרוס תשלומים, לבצע עסקאות בחו"ל ולקבל הטבות, ולעסקים הוא נותן זמן בין הקנייה לתשלום. כל אלה שימושיים כשיש הכנסה קבועה, וכמעט חסרי ערך כשאין.
מה עדיף כשקונים באינטרנט?
כרטיס, לא העברה אישית. בעסקה בכרטיס יש נהלים לביטול חיוב אם המוצר לא הגיע, ובהעברה ידנית לאדם פרטי אין כמעט מה לעשות.
הצעד הבא בסדרה
תבדקו היום באיזה אמצעי שילמתם בעשר הקניות האחרונות. בשיעור הבא נדבר על מה שקורה כשמשלמים בכסף שעדיין אין.
המדריך הזה מיועד ל: נוער 14–17