

שיעור 11 · חוסכים למטרה: מ-0 ל-600 שקלים
חוסכים למטרה בגיל 9–12: איך מגיעים ל-600 שקלים לאופניים בלי לוותר על הכול. מטרה עם תאריך, סכום שבועי קבוע ומחשבון שמראה מתי בדיוק מגיעים.
- גילאי 9–12
- 4 דקות קריאה
- שיעור 11 מתוך 14
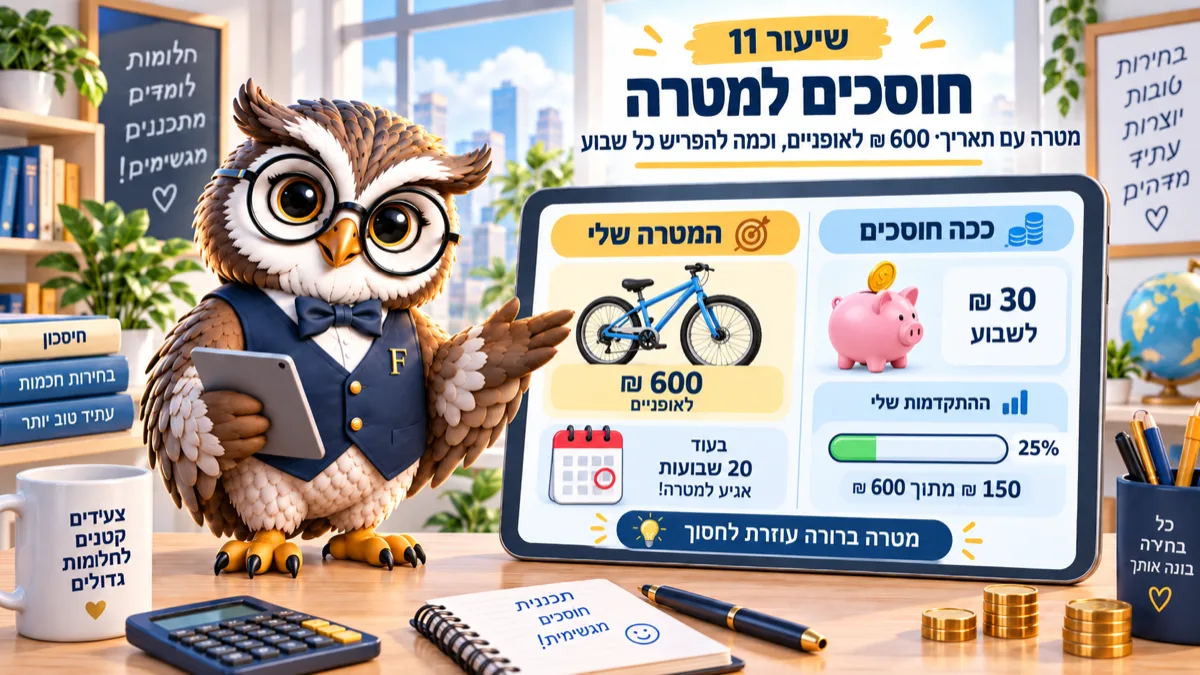
שיעור אחד עשר באקדמיה, אחרי שיטת 4 הקופסאות. כאן החיסכון מקבל מטרה ותאריך במקום להישאר רעיון כללי. המחשבון מראה לילד מתי הוא מגיע ליעד לפי הסכום שהוא באמת מפריש, וזה בדרך כלל הרגע שבו הוא מחליט להפריש יותר.
אופניים משומשות טובות עולות בערך 600 שקלים.
דמי הכיס של נועה הם 100 שקלים בחודש, אז היא לא יכולה לקנות אותן היום. מה שהיא כן יכולה זה להתחיל לחסוך למטרה.
אבל היא כן יכולה לדעת בדיוק באיזה חודש כן. זה כל ההבדל בין חלום למטרה.
מטרה היא חלום עם מספר ותאריך. ברגע שיש שניהם, החיסכון מפסיק להיות ויתור והופך לספירה לאחור.
חוסכים למטרה בשלושה מספרים
כמה עולה המטרה, כמה כסף כבר יש, וכמה נכנס כל שבוע. זהו, זה כל החישוב.
נניח שלנועה יש כבר 120 שקלים בקופסה, והיא מפרישה 15 שקלים בשבוע.
נשארו לה 480 שקלים. בקצב הזה היא תגיע בעוד 32 שבועות, כלומר בערך שבעה חודשים.
שבעה חודשים זה הרבה. כמה זמן ייקח לכם, עם הסכום שאתם באמת מפרישים?
בדקו מתי תגיעו למטרה שלכם
הכניסו את המחיר, את מה שכבר יש לכם ואת הסכום השבועי. שנו את הסכום ותראו איך התאריך זז.
המחשבון סופר שבועות שלמים ולא מוסיף ריבית, כי לסכומים קטנים ולזמן קצר הריבית כמעט לא משנה. אם תקבלו כסף מתנה באמצע, פשוט תוסיפו אותו לשורה של הכסף שיש לכם.
שימו לב מה קורה כשמוסיפים רק 5 שקלים בשבוע. אצל רוב הילדים זה מוריד חודש שלם.
איך מגיעים מהר יותר בלי לוותר על הכול?
יש שלוש דרכים, וכדאי להשתמש בשלושתן יחד.
הראשונה היא להגדיל את הסכום השבועי, אפילו במעט. השנייה היא להכניס למטרה כסף מתנה מימי הולדת ומחגים.
השלישית היא להרוויח: עזרה לשכנים, שמירה על כלב, החזרת בקבוקים. למשל, עשרה בקבוקים גדולים שווים 3 שקלים.
הדרך הרביעית היא להוריד את המטרה. אופניים משומשות במצב טוב יכולות לעלות 400 שקלים במקום 600, וזה קיצור של חודשיים.
איפה שומרים את הכסף
קופסה בארון עובדת, אבל היא נגישה מדי. כסף שרואים כל יום מתפתים לקחת ממנו.
מקום טוב יותר הוא מעטפה סגורה אצל ההורים או חשבון קטן שפותחים יחד איתם.
חיסכון לכל ילד הוא תוכנית של הביטוח הלאומי. המדינה מפקידה לכל ילד בישראל 58 שקלים בחודש עד גיל 18, וההורים יכולים להכפיל את הסכום.
לכם כבר יש חיסכון כזה, גם אם לא ידעתם. אליו לא נוגעים עד גיל 18, והמטרה שלו גדולה בהרבה מאופניים.
מתי בפעם האחרונה בדקתם בבית כמה הצטבר שם?
שלושה דברים שמפילים מטרות
- מטרה בלי תאריך. “מתישהו אקנה” נגמר תמיד באותו מקום, כלומר בשום מקום.
- כסף במקום אחד. כשהחיסכון והכיף יושבים באותו כיס, הכיף מנצח.
- מטרה ענקית. 2,500 שקלים לטלפון בקצב של 15 שקלים בשבוע זה שלוש שנים. עדיף לפצל למטרה קטנה קודם.
המשימה שלכם לשבוע
כתבו על דף שלוש שורות: מה המטרה, כמה היא עולה ובאיזה תאריך אתם מגיעים אליה לפי המחשבון. תלו את הדף מעל השולחן וסמנו בו כל שבוע כמה נכנס.
נסו גם לצלם את המטרה ולשים את התמונה כרקע בטלפון. זה נשמע קטן, וזה עובד.
אם הכסף נגמר לפני סוף החודש, הבעיה היא בחלוקה, ואז כדאי לחזור לשיטת 4 הקופסאות. ואם מתחשק לקנות משהו בדרך, צריך או רוצה נותן את הבדיקה המהירה.
שאלות של הורים
כמה נכון לבקש מהילד להפריש?
בגיל הזה מספיק חמישית מדמי הכיס כדי שהתרגול יעבוד. אם ההפרשה גדולה מדי, הילד מוותר אחרי שבועיים ולומד שחיסכון זה עונש. עדיף סכום קטן שמחזיק שנה מאשר סכום גדול שמחזיק חודש.
האם להוסיף כסף מההורים על כל שקל שנחסך?
זה עובד מצוין כתמריץ קצר, למשל שקל על כל שקל עד תקרה של 100 שקלים. חשוב שהילד יידע שזו הטבה זמנית, אחרת הוא לומד שהמאמץ שלו תמיד מוכפל, וזה לא מה שקורה בחיים.
ומה עם החיסכון לכל ילד?
שווה להיכנס לאתר הביטוח הלאומי, לבדוק איפה הכסף מנוהל ולהראות לילד את הסכום שהצטבר. זו ההזדמנות הטבעית להסביר את ההבדל בין חיסכון לטווח קצר לבין כסף שעובד שנים ארוכות.
הצעד הבא בסדרה
נסו למלא את שלוש השורות היום. בשיעור הבא נבדוק מי בכלל שתל לכם בראש את הרצון לקנות דווקא את הדגם הזה.
קראו גם
המדריך הזה מיועד ל: ילדים 9–13